Pengawasan dana MBG sekarang ini Pemerintah memperketat pengawasan penggunaan anggaran Program Makan Bergizi Gratis (MBG). Salah satu langkah yang didorong Menteri Koordinator Bidang Pangan, Zulkifli Hasan, adalah mewajibkan setiap Satuan Pelayanan Pemenuhan Gizi (SPPG) menyampaikan laporan penggunaan dana harian. Kebijakan tersebut ditujukan untuk meningkatkan transparansi dan memastikan dana operasional digunakan sesuai kebutuhan program.
Dalam kebijakan ini, kepatuhan administrasi menjadi bagian penting dari proses pencairan anggaran. SPPG yang tidak menyampaikan Laporan Penggunaan Dana Harian (LPDH) dapat dikenai penghentian pencairan dana operasional. Ketentuan tersebut menjadi salah satu bagian dari pembenahan tata kelola MBG melalui transformasi yang disebut sebagai MBG 2.0.
Menko Pangan Tekankan Transparansi Penggunaan Dana MBG
Zulkifli Hasan menyampaikan dorongan tersebut setelah melakukan pertemuan dengan Kepala Badan Gizi Nasional (BGN), Sudaryono, pada Rabu, 18 November 2026. Pertemuan tersebut membahas sejumlah langkah pembenahan pelaksanaan MBG, termasuk efisiensi anggaran, validasi penerima manfaat, serta peningkatan pengawasan terhadap operasional SPPG.
Menurut Zulkifli, pelaporan penggunaan dana setiap hari diperlukan agar pengelolaan anggaran dapat dipantau secara lebih teratur. Setiap unit pelayanan harus mampu mempertanggungjawabkan dana yang digunakan untuk menjalankan kegiatan operasional.
Kebijakan ini juga menempatkan laporan dana SPPG sebagai salah satu persyaratan penting dalam pengendalian pencairan anggaran. Dengan adanya laporan rutin, penggunaan dana di setiap unit diharapkan dapat diperiksa berdasarkan catatan pengeluaran yang tersedia.
Pemerintah menilai mekanisme tersebut diperlukan karena MBG melibatkan anggaran besar dan jaringan pelayanan yang tersebar di berbagai daerah. Pengawasan tidak cukup hanya dilakukan ketika program berjalan, tetapi juga harus mencakup proses penggunaan dana secara berkelanjutan.
SPPG Tanpa Laporan Harian Terancam Penghentian Pencairan
Salah satu penekanan dalam kebijakan tersebut adalah konsekuensi bagi SPPG yang tidak menyampaikan LPDH. Unit yang tidak memenuhi kewajiban pelaporan dapat mengalami penghentian pencairan dana operasional.
Langkah ini dimaksudkan untuk memastikan setiap penggunaan anggaran memiliki pertanggungjawaban yang jelas. SPPG tidak hanya bertugas menyediakan makanan bagi penerima manfaat, tetapi juga harus menjalankan administrasi keuangan sesuai ketentuan.
Kewajiban tersebut membuat pencatatan pengeluaran menjadi bagian penting dari kegiatan sehari-hari. Pengelola perlu memastikan setiap transaksi tercatat dan dapat dijelaskan ketika dilakukan pemeriksaan.
Dengan demikian, laporan dana SPPG bukan sekadar dokumen pelengkap. Laporan tersebut menjadi instrumen pengawasan untuk melihat bagaimana anggaran digunakan dalam mendukung pelayanan makanan bergizi.
Transformasi MBG 2.0 Mencakup Efisiensi Anggaran Rp44 Triliun
Selain pelaporan harian, pemerintah juga membahas efisiensi anggaran MBG sebesar Rp44 triliun. Zulkifli Hasan menyebut efisiensi tersebut mencakup beberapa komponen pembiayaan dalam penyelenggaraan program.
Komponen yang menjadi perhatian antara lain anggaran BGN, insentif yayasan, dana operasional SPPG, serta penertiban virtual account ganda. Penataan tersebut merupakan bagian dari upaya memperbaiki pengelolaan keuangan agar penggunaan anggaran lebih terkendali.
Pemerintah menyampaikan bahwa hasil efisiensi akan dikembalikan ke kas negara. Dengan demikian, pembenahan tidak hanya diarahkan pada penghematan biaya, tetapi juga pada pertanggungjawaban penggunaan uang negara.
Besarnya nilai efisiensi yang dibahas menunjukkan pentingnya pengawasan terhadap berbagai komponen pembiayaan. Setiap pengeluaran perlu memiliki dasar yang jelas dan sesuai dengan kebutuhan operasional.
Penertiban Biaya Operasional dan Rekening Virtual
Dana operasional SPPG menjadi salah satu komponen yang diperhatikan dalam proses efisiensi. Pengelolaannya perlu disesuaikan dengan kebutuhan pelayanan dan ketentuan anggaran yang berlaku.
Selain itu, pemerintah juga menyoroti persoalan virtual account ganda. Penertiban rekening tersebut diharapkan dapat mengurangi potensi ketidakteraturan dalam proses penyaluran dana.
Pengawasan terhadap rekening operasional perlu dilakukan secara konsisten. Data pencairan dan penggunaan dana harus dapat ditelusuri sehingga memudahkan proses pemeriksaan.
Pemerintah juga menekankan penertiban praktik percaloan dan perantara yang tidak diperlukan dalam penyelenggaraan MBG. Langkah tersebut diarahkan untuk mengurangi biaya yang tidak berkaitan langsung dengan pelayanan penerima manfaat.
BGN Perkuat Validasi Data Penerima Manfaat MBG
Pembenahan tata kelola MBG tidak hanya berkaitan dengan penggunaan anggaran. Pemerintah juga membahas ketepatan sasaran penerima manfaat agar layanan diberikan kepada kelompok yang telah ditetapkan.
BGN telah menerbitkan Surat Penetapan Sementara (SPS) 2 untuk 26.885 SPPG aktif. Unit-unit tersebut dilaporkan melayani sebanyak 58.374.945 penerima manfaat.
Selanjutnya, pemerintah menyiapkan proses pemutakhiran data melalui penerbitan SPS 3 dan SPS 4. Kedua tahapan tersebut memiliki sasaran penerima manfaat yang berbeda.
Untuk SPS 3, pemutakhiran data dari Kementerian Pendidikan Dasar dan Menengah serta Kementerian Agama akan digunakan sebagai acuan validasi penerima manfaat dari kalangan peserta didik.
Sementara itu, SPS 4 diarahkan untuk menetapkan penerima manfaat dari kelompok ibu hamil, ibu menyusui, dan balita. Penetapannya akan menggunakan data by name by address yang telah melalui proses validasi.
Validasi Diperlukan untuk Mencegah Ketidaktepatan Sasaran
Pemutakhiran data menjadi bagian penting karena pelaksanaan MBG melibatkan kelompok penerima manfaat dengan karakteristik berbeda. Data yang akurat membantu pemerintah menentukan siapa saja yang berhak memperoleh layanan.
Ketidaksesuaian data dapat menimbulkan persoalan dalam pelaksanaan program. Karena itu, pencatatan penerima manfaat perlu diselaraskan dengan kondisi dan identitas kelompok sasaran.
Validasi juga berkaitan dengan pengawasan penggunaan anggaran. Jumlah penerima yang dilayani harus memiliki dasar data yang jelas agar perencanaan kebutuhan makanan dan biaya operasional dapat dipertanggungjawabkan.
Melalui proses tersebut, pemerintah berupaya memperbaiki hubungan antara perencanaan anggaran, pelaksanaan layanan, dan pencatatan penerima manfaat.
Pemerintah Percepat Operasional SPPG di Wilayah 3T
Dalam pertemuan Menko Pangan dan Kepala BGN, percepatan layanan di wilayah tertinggal, terdepan, dan terluar (3T) turut menjadi pembahasan. Pemerintah ingin memastikan program MBG dapat menjangkau masyarakat di wilayah yang memiliki tantangan geografis dan infrastruktur.
Selain wilayah 3T, percepatan operasional juga diarahkan ke kawasan aglomerasi. Pengembangan layanan di berbagai wilayah membutuhkan kesiapan fasilitas, tenaga pelaksana, dan sistem distribusi yang memadai.
BGN melaporkan telah mengaktivasi 2.413 SPPG dalam tiga tahap. Dari jumlah tersebut, sebanyak 31 unit dinyatakan siap beroperasi, sedangkan unit lainnya masih membutuhkan pembenahan sarana dan prasarana.
Pemerintah juga membahas rencana peresmian SPPG yang telah siap beroperasi pada minggu kedua Desember 2026. Kesiapan fasilitas menjadi salah satu faktor yang perlu diperhatikan sebelum pelayanan dijalankan.
Kesiapan Sarana dan Prasarana Menjadi Perhatian
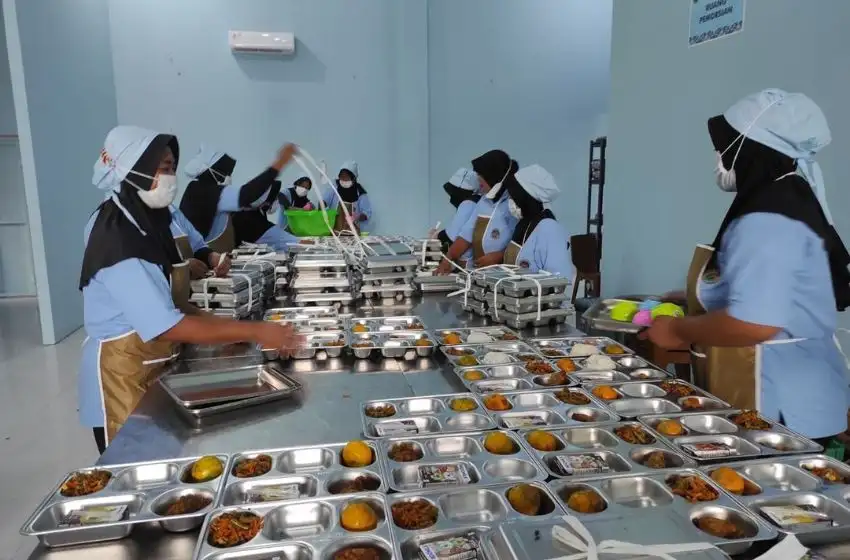
Operasional SPPG membutuhkan fasilitas yang mendukung proses pengolahan dan penyediaan makanan. Kondisi dapur, peralatan, kebersihan, serta sistem penyimpanan bahan pangan perlu memenuhi standar yang ditetapkan.
Kesiapan tersebut penting karena pelayanan MBG berkaitan langsung dengan kebutuhan konsumsi masyarakat. Fasilitas yang belum memadai dapat memengaruhi kelancaran kegiatan operasional.
Karena itu, pembenahan sarana dan prasarana perlu berjalan seiring dengan perluasan jumlah unit pelayanan. Pemerintah juga perlu memastikan setiap SPPG memiliki kemampuan menjalankan prosedur yang berlaku.
Percepatan operasional di wilayah 3T membutuhkan perhatian tambahan terhadap distribusi bahan pangan dan kondisi geografis. Perencanaan yang matang diperlukan agar pelayanan dapat berjalan secara konsisten.
Pengawasan Keamanan Pangan Ikut Diperkuat
Selain transparansi keuangan, pemerintah menempatkan keamanan pangan sebagai bagian penting dari pembenahan MBG. Pengawasan dilakukan untuk mengurangi risiko kejadian yang dapat membahayakan penerima manfaat.
Salah satu langkah yang dibahas adalah penguatan inspeksi dan penilaian kelayakan SPPG oleh satuan tugas MBG di daerah. Pemeriksaan tersebut diharapkan membantu memastikan fasilitas pelayanan memenuhi ketentuan operasional.
BGN juga mengembangkan pemanfaatan teknologi kecerdasan buatan atau artificial intelligence (AI) yang terhubung dengan kamera pengawas atau CCTV di seluruh SPPG. Teknologi tersebut diarahkan untuk mendukung pemantauan kegiatan operasional.
Penggunaan teknologi tidak menggantikan kebutuhan pemeriksaan langsung. Pengawasan lapangan tetap diperlukan untuk menilai kondisi fasilitas, kebersihan, dan penerapan prosedur keamanan pangan.
Sistem Penyajian Prasmanan di Sekolah Ikut Dibahas
Dalam pembahasan transformasi MBG 2.0, pemerintah turut menyoroti pengembangan sistem penyajian prasmanan di sekolah. Pendekatan ini mengacu pada praktik program makan sekolah di negara lain.
Penerapannya masih membutuhkan evaluasi dan penyesuaian terhadap kondisi sekolah di Indonesia. Kesiapan sarana dan prasarana menjadi salah satu aspek yang perlu diperhitungkan.
Selain itu, panduan operasional juga perlu disempurnakan agar proses penyajian berjalan sesuai standar. Pemerintah turut membahas integrasi edukasi gizi ke dalam kegiatan kokurikuler.
Melalui pendekatan tersebut, program MBG diharapkan tidak hanya menyediakan makanan bagi peserta didik. Program ini juga dapat menjadi sarana pengenalan kebiasaan makan sehat dan pemahaman mengenai kebutuhan gizi.
Transparansi Anggaran Menjadi Bagian Penting Keberlanjutan MBG
Pelaporan penggunaan dana harian, validasi penerima manfaat, dan pengawasan keamanan pangan merupakan sejumlah aspek yang dibahas dalam pembenahan MBG. Ketiganya saling berkaitan dalam memastikan program berjalan sesuai tujuan.
Kewajiban laporan dana SPPG memberikan mekanisme pertanggungjawaban yang lebih teratur. Sementara itu, validasi data membantu memastikan anggaran digunakan untuk kelompok sasaran yang tepat.
Di sisi lain, pengawasan keamanan pangan diperlukan agar layanan tidak hanya berjalan secara administratif. Kualitas makanan dan kondisi fasilitas juga harus menjadi perhatian dalam setiap tahap pelaksanaan.
Keberhasilan pembenahan tersebut akan bergantung pada penerapan aturan di lapangan. Setiap SPPG perlu menjalankan kewajiban pelaporan, menjaga disiplin penggunaan dana, dan memenuhi standar pelayanan.
Melalui transformasi MBG 2.0, pemerintah berupaya memperkuat tata kelola program yang melibatkan anggaran besar dan jutaan penerima manfaat. Transparansi penggunaan dana menjadi salah satu fondasi agar pelaksanaan Makan Bergizi Gratis dapat diawasi dan dipertanggungjawabkan secara lebih baik.
Bagaimana Pelaporan Harian SPPG Memengaruhi Pengelolaan Dana MBG?
Kewajiban menyampaikan Laporan Penggunaan Dana Harian (LPDH) membawa perubahan pada pola administrasi Satuan Pelayanan Pemenuhan Gizi (SPPG). Pengelola tidak cukup hanya memastikan makanan tersedia setiap hari. Mereka juga harus memperhatikan pencatatan penggunaan anggaran secara tertib dan dapat dipertanggungjawabkan.
Pelaporan harian memungkinkan penggunaan dana dipantau berdasarkan aktivitas operasional. Dengan pencatatan yang rutin, pengeluaran dapat ditelusuri ketika ditemukan perbedaan antara kebutuhan, anggaran, dan realisasi belanja.
Sistem tersebut juga dapat membantu proses evaluasi apabila terdapat pengeluaran yang tidak sesuai dengan perencanaan. Pemeriksaan tidak harus menunggu laporan keuangan dalam periode yang lebih panjang.
Namun, efektivitas mekanisme ini tetap bergantung pada kualitas data yang disampaikan. Laporan yang terlambat, tidak lengkap, atau tidak sesuai dengan transaksi sebenarnya dapat mengurangi manfaat pengawasan.
Pencatatan Pengeluaran Harus Konsisten
Dalam kegiatan operasional, SPPG berhadapan dengan berbagai kebutuhan belanja. Bahan pangan, perlengkapan dapur, dan kebutuhan pendukung lainnya perlu dikelola sesuai ketentuan anggaran.
Setiap transaksi sebaiknya memiliki catatan dan bukti pendukung. Kebiasaan tersebut membantu pengelola menjelaskan alasan pengeluaran ketika dilakukan pemeriksaan.
Pencatatan yang konsisten juga memudahkan proses pencocokan antara dana yang diterima dan dana yang telah digunakan. Dengan demikian, pengelola dapat mengetahui kondisi keuangan unit secara lebih teratur.
Sistem Digital Berpotensi Memperkuat Pengawasan Keuangan
Pengelolaan dana MBG melibatkan banyak unit pelayanan dengan kebutuhan operasional berbeda. Karena itu, sistem pencatatan yang terintegrasi dapat membantu proses pemantauan dan pengendalian anggaran.
BGN telah memiliki mekanisme administrasi keuangan melalui rekening SPPG dan sistem pelaporan. Dalam dokumen petunjuk teknis, penggunaan dana perlu didukung dokumen administrasi, termasuk rencana anggaran biaya dan laporan pertanggungjawaban.
Pada skema tertentu tahun anggaran 2026, laporan harian juga digunakan sebagai dasar pengajuan pengisian dana otomatis atau auto top up. Mekanisme ini membuat ketepatan laporan berkaitan langsung dengan kelancaran pengelolaan saldo operasional.
Meski demikian, pengumuman kewajiban LPDH pada 18 November 2026 perlu dibedakan dari rincian teknis pelaksanaannya. Format, jadwal pengiriman, serta prosedur pemeriksaan harus mengikuti petunjuk resmi yang berlaku bagi masing-masing SPPG.
Integrasi Data Membantu Proses Pemeriksaan
Sistem digital dapat memudahkan pengelola dan pihak pengawas menelusuri riwayat transaksi. Informasi yang tersimpan secara teratur juga dapat mengurangi ketergantungan pada pencatatan manual.
Data transaksi yang lengkap memungkinkan pemeriksaan dilakukan dengan lebih terarah. Pihak terkait dapat mencocokkan catatan pengeluaran dengan dokumen pendukung dan saldo rekening.
Selain itu, sistem terintegrasi berpotensi membantu mendeteksi ketidaksesuaian administrasi lebih awal. Temuan tersebut dapat ditindaklanjuti sebelum berkembang menjadi persoalan yang lebih besar.
Namun, penggunaan teknologi tetap membutuhkan pengawasan manusia. Validitas dokumen, ketepatan input, dan kesesuaian transaksi dengan kebutuhan pelayanan harus diperiksa secara menyeluruh.
Penghentian Pencairan Dana Menjadi Konsekuensi Kepatuhan
Pemerintah menegaskan bahwa SPPG yang tidak menyampaikan LPDH dapat mengalami penghentian pencairan dana operasional. Ketentuan tersebut menjadi bentuk penegasan bahwa pelaporan merupakan bagian dari kewajiban pengelolaan anggaran.
Konsekuensi ini membuat kedisiplinan administrasi memiliki dampak langsung terhadap operasional unit. Pengelola perlu memastikan laporan disampaikan sesuai prosedur agar proses pengelolaan dana tidak terganggu.
Di sisi lain, penerapan sanksi membutuhkan mekanisme yang jelas. Pemeriksaan perlu membedakan antara keterlambatan administratif, kesalahan penginputan, dan dugaan penyimpangan penggunaan dana.
Kejelasan prosedur juga penting untuk memberikan kesempatan perbaikan apabila ditemukan kekurangan dokumen. Dengan begitu, pengawasan dapat berjalan secara tertib dan tidak menimbulkan ketidakpastian bagi unit pelayanan.
Akuntabilitas Tidak Berhenti pada Pengiriman Laporan
Kewajiban mengirim laporan harian merupakan bagian awal dari proses pertanggungjawaban. Isi laporan tetap harus sesuai dengan transaksi yang benar-benar terjadi.
Dokumen pendukung menjadi elemen penting untuk memastikan informasi dapat diverifikasi. Bukti pembelian, catatan penerimaan barang, dan pencatatan keuangan dapat membantu menjelaskan penggunaan anggaran.
Pengelola juga perlu memastikan tidak ada transaksi yang dicatat secara ganda. Kesalahan pencatatan dapat menimbulkan perbedaan data dan menyulitkan proses pemeriksaan.
Karena itu, kepatuhan administrasi harus diikuti budaya kerja yang mengutamakan kejujuran dan ketelitian. Tujuannya bukan hanya memenuhi persyaratan pencairan, tetapi memastikan uang negara digunakan sesuai peruntukannya.
Efisiensi Anggaran Harus Tetap Memperhatikan Kualitas Makanan
Pembahasan efisiensi anggaran MBG sebesar Rp44 triliun menjadi salah satu bagian penting dalam transformasi MBG 2.0. Pemerintah menyebut penyesuaian tersebut mencakup anggaran BGN, insentif yayasan, dana operasional SPPG, serta penertiban virtual account ganda.
Efisiensi tersebut perlu dilihat bersama tujuan utama program, yaitu menyediakan makanan bergizi bagi penerima manfaat. Penghematan anggaran tidak semestinya mengabaikan kebutuhan bahan pangan dan standar kualitas makanan.
Pengelolaan biaya perlu mempertimbangkan jumlah penerima, kebutuhan gizi, harga bahan pangan, serta kondisi distribusi di setiap daerah. Perbedaan geografis dapat memengaruhi ketersediaan dan biaya pengadaan bahan makanan.
Karena itu, evaluasi anggaran harus memperhatikan efisiensi sekaligus mutu pelayanan. Pengawasan keuangan dan pengawasan kualitas makanan perlu berjalan beriringan.
Pengadaan Bahan Pangan Perlu Dikelola Secara Terukur
Bahan pangan menjadi salah satu komponen penting dalam kegiatan SPPG. Pengelola perlu menyusun kebutuhan berdasarkan jumlah penerima manfaat dan rencana menu yang diterapkan.
Perencanaan yang baik dapat membantu mengurangi pembelian berlebihan maupun kekurangan persediaan. Pengelolaan stok juga penting untuk menjaga kesegaran bahan pangan sebelum diolah.
Selain jumlah dan harga, kualitas bahan pangan harus menjadi perhatian. Bahan yang digunakan perlu memenuhi standar keamanan dan kelayakan konsumsi.
Pencatatan pengadaan dapat membantu pengawas melihat hubungan antara belanja dan kebutuhan pelayanan. Dengan demikian, efisiensi tidak hanya dinilai dari besarnya pengeluaran, tetapi juga dari hasil yang diterima masyarakat.
Validasi Penerima Manfaat Berkaitan dengan Ketepatan Anggaran
Pengawasan dana SPPG juga berkaitan dengan ketepatan data penerima manfaat. Jumlah makanan yang disiapkan setiap hari harus disesuaikan dengan kelompok sasaran yang telah ditetapkan.
Dalam pembahasan pada 18 November 2026, pemerintah menyampaikan pemutakhiran data melalui penerbitan SPS 3 dan SPS 4. Data Kemendikdasmen dan Kementerian Agama menjadi acuan untuk validasi penerima manfaat dari kalangan peserta didik.
Sementara itu, SPS 4 diarahkan untuk kelompok ibu hamil, ibu menyusui, dan balita. Penetapannya menggunakan data by name by address yang telah melalui proses validasi.
Pembaruan tersebut memiliki hubungan dengan perencanaan kebutuhan makanan. Data penerima yang lebih akurat dapat membantu SPPG memperkirakan jumlah porsi dan kebutuhan bahan pangan.
Data yang Akurat Membantu Mengurangi Pemborosan
Ketidaksesuaian data penerima dapat memengaruhi perencanaan operasional. Jumlah porsi yang disiapkan mungkin tidak sesuai dengan kebutuhan aktual apabila data tidak diperbarui.
Kondisi tersebut dapat menimbulkan persoalan dalam pengadaan bahan pangan. Persediaan yang terlalu banyak berisiko tidak terpakai, sedangkan persediaan yang kurang dapat mengganggu pelayanan.
Karena itu, validasi data perlu dilakukan secara berkala. Koordinasi antara BGN, kementerian terkait, dan pihak pelaksana menjadi bagian penting dalam proses pembaruan informasi.
Dengan data yang lebih akurat, pengelola dapat menyusun kebutuhan operasional secara lebih terukur. Hal ini juga mendukung transparansi karena penggunaan anggaran dapat dibandingkan dengan jumlah penerima yang dilayani.
Tantangan Pelaporan Harian bagi SPPG di Wilayah 3T
Penerapan pelaporan harian dapat menghadapi tantangan berbeda di setiap daerah. SPPG yang berada di wilayah perkotaan mungkin memiliki akses administrasi dan jaringan komunikasi yang lebih memadai.
Sebaliknya, unit di wilayah tertinggal, terdepan, dan terluar dapat menghadapi keterbatasan infrastruktur. Kondisi geografis, akses internet, dan distribusi logistik berpotensi memengaruhi kelancaran kegiatan administrasi.
Pemerintah sendiri memasukkan percepatan operasional SPPG di wilayah 3T sebagai salah satu perhatian dalam pembenahan MBG. Artinya, perluasan layanan juga membutuhkan dukungan terhadap kesiapan fasilitas dan sistem kerja.
Pelaporan harian sebaiknya diterapkan dengan prosedur yang dapat dijalankan oleh seluruh unit. Dukungan teknis dan pendampingan administrasi menjadi penting agar kewajiban tersebut tidak hanya mudah diterapkan di daerah dengan infrastruktur lengkap.
Pendampingan Administrasi Dibutuhkan
Tidak semua pengelola memiliki tingkat kemampuan administrasi keuangan yang sama. Sebagian unit mungkin membutuhkan pelatihan untuk memahami tata cara pencatatan dan pengiriman laporan.
Pendampingan dapat membantu mengurangi kesalahan input dan keterlambatan pengiriman dokumen. Pengelola juga dapat memahami jenis bukti transaksi yang perlu disiapkan.
Selain pelatihan, saluran bantuan teknis diperlukan ketika sistem pelaporan mengalami kendala. Hal tersebut penting agar masalah teknis tidak langsung menghambat proses administrasi.
Pemerintah perlu memperhatikan kondisi masing-masing wilayah dalam penerapan kebijakan. Standar pertanggungjawaban tetap harus dijaga, sementara dukungan operasional disesuaikan dengan tantangan lapangan.
Pengawasan Keuangan dan Keamanan Pangan Harus Berjalan Bersamaan
Transparansi anggaran merupakan salah satu aspek penting dalam pelaksanaan MBG. Namun, keberhasilan program juga ditentukan oleh keamanan makanan dan kualitas pelayanan kepada penerima manfaat.
Dalam pembahasan transformasi MBG 2.0, pemerintah turut menyoroti peningkatan standar operasional SPPG. Pengawasan diarahkan untuk mencegah kejadian yang membahayakan penerima manfaat.
BGN juga membahas pemanfaatan teknologi kecerdasan buatan yang terhubung dengan kamera pengawas di SPPG. Teknologi tersebut ditujukan untuk mendukung pemantauan kegiatan operasional.
Meski demikian, pengawasan keamanan pangan tidak dapat hanya mengandalkan kamera atau sistem digital. Pemeriksaan kebersihan dapur, penyimpanan bahan, proses pengolahan, dan distribusi makanan tetap membutuhkan pengawasan langsung.
Standar Pelayanan Menjadi Ukuran Penting
Setiap SPPG perlu menjalankan prosedur operasional sesuai ketentuan. Kebersihan fasilitas, kelayakan bahan pangan, dan penanganan makanan harus diperhatikan dalam seluruh tahapan pelayanan.
Pengawasan juga perlu memastikan makanan yang disiapkan sesuai kebutuhan penerima manfaat. Kualitas pelayanan tidak cukup diukur dari jumlah porsi yang berhasil dibagikan.
Pencatatan dan evaluasi dapat membantu mengidentifikasi persoalan yang muncul selama operasional. Temuan tersebut kemudian dapat menjadi dasar perbaikan prosedur kerja.
Dengan pendekatan tersebut, pengawasan keuangan dan keamanan pangan dapat saling melengkapi. Program tidak hanya dituntut tertib secara administrasi, tetapi juga harus memberikan layanan yang aman dan sesuai tujuan.
Transparansi Menjadi Ujian Penting dalam Pelaksanaan MBG 2.0
Kewajiban pelaporan dana harian menunjukkan bahwa pemerintah ingin memperkuat pengawasan terhadap operasional SPPG. Kebijakan ini menempatkan pertanggungjawaban keuangan sebagai bagian dari kegiatan rutin setiap unit pelayanan.
Namun, keberhasilan penerapannya tidak hanya ditentukan oleh adanya kewajiban dan sanksi. Kualitas sistem pelaporan, kesiapan pengelola, ketepatan data, serta pemeriksaan dokumen juga memiliki peran penting.
Di sisi lain, efisiensi anggaran perlu tetap memperhatikan kebutuhan penerima manfaat. Penghematan harus berjalan searah dengan peningkatan kualitas makanan dan keamanan pelayanan.
Transformasi MBG 2.0 pada akhirnya membutuhkan koordinasi antara pemerintah pusat, BGN, yayasan, dan pengelola SPPG. Setiap pihak memiliki tanggung jawab dalam memastikan dana digunakan secara tepat dan kegiatan pelayanan berjalan sesuai standar.
Melalui pengawasan yang konsisten, laporan dana SPPG diharapkan dapat menjadi instrumen untuk memperkuat akuntabilitas program. Transparansi bukan hanya soal menyampaikan angka pengeluaran, melainkan memastikan setiap penggunaan anggaran memiliki dasar yang jelas dan memberikan manfaat bagi masyarakat.